「金利が上がっているのに、不動産投資なんて今からやるべきじゃない」
このように考える方も多いのではないでしょうか。
日銀の政策金利は2026年9月に1.25%へ引き上げられ、31年ぶりの水準に達しました。数字だけを見れば、たしかに借入環境は悪化しているように見えます。
ところが、インフレを加味した「実質」で計算すると、答えは逆になります。
マイナス金利という史上最も緩和的だったはずの時代よりも、いまのほうが借入をして不動産を持つ投資家にとって有利な環境なのです。
- 名目金利は上がったが、実質的な借入コストはデフレ期より1.6ポイント軽い(1.7% → 0.1%)
- 政策金利1.25%でも、実質政策金利はマイナス0.65%。金融環境はまだ緩和的
- 賃料は年6〜8%で伸びる一方、借入金利は上がっても2〜3%が上限。金利が賃料に追いつくことは構造的に考えにくい
- ただしどの物件でもよいという意味ではない。家賃を上げられない物件は、借入コストだけが増えていく
- 現在の6ポイントのスプレッドは一時的。長期では0〜1ポイントに収束するが、それでもデフレ期のマイナス0.7ポイントより確実に良い
一見すると矛盾するこの話を、データで解説します。ただし最後に、このロジックが成立しない条件と、見落としてはいけない落とし穴も正直にお伝えします。
本記事はKASUUNO編集部が執筆しています。
1. 結論:名目金利は上がったが、実質的な借入負担は軽くなった
デフレ期とインフレ期の実質借入コストは下記の通りです。
| デフレ期(2021年頃) | 現在(2026年) | |
| 投資用ローン金利 | 約1.7% | 約2.0% |
| インフレ率(基調) | ほぼ0% | 約1.9% |
| 実質的な借入コスト | -1.7% | -0.1% |
投資用ローン金利は諸条件に異なりますが、ざっくりは上記数値となります。概ね0.3~0.5ポイントほど上がっているかたちです。
しかし実質的な借入コストは、1.7%から0.1%へと1.6ポイントも下がっています。
借りたお金の価値が目減りしていく環境では、同じ金利でも負担の重さがまったく違います。これが「実質金利」という考え方です。
 助手
マイナス金利のときより今のほうが不動産投資に有利ということですか?
 カスーノ博士
そうなるのじゃ。数字を正しく読める投資家ほど、今をチャンスと捉えておる。
2. 実質金利とは何か
実質金利は、
実質金利 = インフレ - 名目金利
で計算されます。
たとえば2,000万円を借りて、年2%の金利を払っているとします。一方で物価が年2%上がっているなら、実質的な金利負担はゼロです。
なぜなら、借金の金額は名目で固定されているからです。2,000万円という債務は、物価が上がっても2,000万円のままです。しかし物価が2倍になった世界では、その2,000万円の重みは半分になっています。
デフレ期は、実は厳しい環境だった
この視点で過去を振り返ると、評価が変わります。
2013年から2021年頃、投資用ローンの金利は1.7%前後でした。低金利だと言われていましたが、インフレ率がほぼゼロだったため、実質の借入コストは1.7%そのままでした。しかも家賃は上がらない。借りた2,000万円は、10年後も実質2,000万円の重みを持ち続けたわけです。
「マイナス金利で借り放題だった時代」というイメージがありますが、実質で見れば、いまより1.6ポイントも借入負担が重かったというのが数字の示すところです。
3. 政策金利1.25%でも、実質金利はまだマイナス
2026年9月現在の数字を整理します。
| 指標 | 水準 |
| 政策金利 | 1.25% |
| コアCPI(生鮮食品除く・8月) | +1.7% |
| 新コアコアCPI(生鮮食品・エネルギー除く・8月) | +1.9% |
| 実質政策金利 | 約 0.65% |
CPI(消費者物価指数)とは
消費者が購入するモノやサービスの価格変動を指数化したもので、総務省が毎月公表しています。私たちの生活実感に近い「物価の体温計」であり、金融政策や年金額の改定などの基礎データにもなります。
新コアコアCPIとは
CPIから値動きの激しい生鮮食品とエネルギーを除く総合指数
CPIが上昇するということは、要はインフレが起きているということです。直近のCPIは前年同期比で+1.7~1.9%で推移しており、基調的な物価上昇率は2%近辺と見るのが妥当です。
一方で政策金利はまだ1.25%。実質政策金利はまだマイナス0.65%。31年ぶりの高水準といっても、金融環境はデフレ期よりも緩和的と言えます。
日銀が利上げを続けているのも、この実質金利のマイナス幅を縮めるためだと理解できます。
カスーノ博士政策金利とはインフレを抑制するためにある概念なのじゃ。つまり金利とインフレは常に対応関係にある以上、片方だけを見て投資判断をすることは片手落ちということじゃな。
4. なぜこの有利な状態が続くと考えられるのか
実質金利が有利なのは現時点の話であり、金利がさらに上がれば逆転するのではないか。
当然の疑問ですよね。
結論から言えば、逆転する可能性は低いと考えられます。理由は、賃料の上昇ペースと、金利が上がりうる上限との間に、埋めがたい差があるからです。
賃料は、このペースで上がっている
まず事実から確認します。アットホームと三井住友トラスト基礎研究所の「マンション賃料インデックス」は、成約事例をヘドニックアプローチで品質調整した指数です。募集賃料ではなく、実際に契約が成立した賃料を捉えています。
東京23区・シングルタイプ(18〜30㎡)の前年同期比は、次のように推移しています。
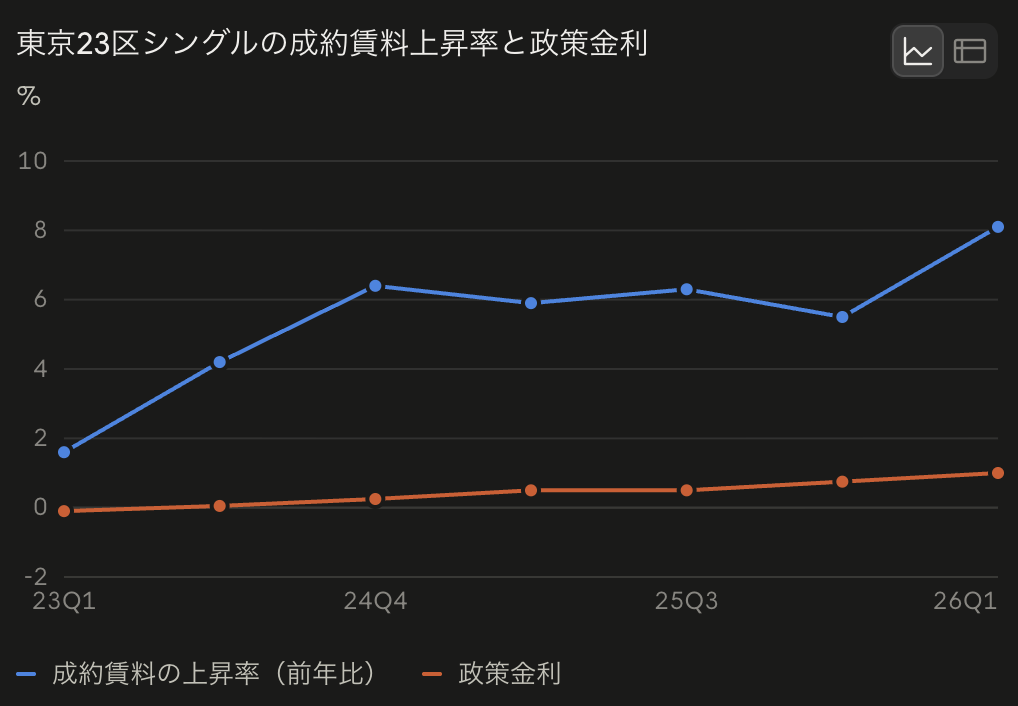
| 四半期 | 成約賃料の前年比 | 政策金利 |
|---|---|---|
| 2023年Q1 | +1.6% | ▲0.1% |
| 2024年Q1 | +4.2% | 0〜0.1% |
| 2024年Q4 | +6.4% | 0.25% |
| 2025年Q1 | +5.9% | 0.5% |
| 2025年Q3 | +6.3% | 0.5% |
| 2025年Q4 | +5.5% | 0.75% |
| 2026年Q1 | +8.1% | 1.0% |
3年かけて段階的に加速しており、金利の上昇ペースを、賃料の上昇ペースが一貫して上回っています。
借入金利と並べると差は歴然
現在の数字で比較します。
| 指標 | 年率 |
|---|---|
| 東京23区シングルの成約賃料上昇 | +8.1% |
| 投資用ローンの借入金利 | 約2.0% |
| 差(スプレッド) | +6.1ポイント |
賃料が年8%で伸びる一方、借入コストは約2%。この6ポイントの差が、借り手の取り分になります。
日銀が見ているのはCPIであって、賃料ではない
問題は、この差が今後どうなるかです。
日銀が利上げを判断する材料は、賃料ではなくCPI(消費者物価指数)です。そして現在のコアCPIは+1.7%、基調を示す新コアコアCPIでも+1.9%。
不動産の賃料が前年比+6~8%で伸びても、CPIは不動産賃料以外の食品や生活必需品等非常に多岐にわたる項目を勘案するため、CPIが不動産賃料の伸び率まで上がることはありません。
そもそも政策金利を8%にするには、CPIが5〜6%で定着する必要があります。日本の経済構造からみて現実的なシナリオではありませんし、国債の利払い負担という財政制約からも選択肢になりにくい水準です。
つまり、
賃料は年6〜8%で伸びている。一方、借入金利は上がっても2〜3%が上限。 金利が賃料の伸びに追いつくことは、構造的に考えにくい。
これが、不動産投資における実質金利の優位がデフレ期より続くと考えられる理由です。
カスーノ博士不動産賃料のインフレ率は、他の項目よりも高いというこじゃな。
レバレッジがこの差を増幅する
実質金利がマイナスと言うことは、現金で購入するよりも借り入れした方が得と言うことになります。
まさに借り入れが伴う不動産投資は、インフレ期こそ有利になる投資といえますね。
5. どの物件に投資しても良い、と言うことではない
ここまで、
- 借り入れた方が得
- デフレ期よりも実質金利は有利
と言う話をしましが、勘違いしてほしくないのは、どの物件でもよいと言うことではない、と言うことです。
マンション賃料インデックスにおける東京23区・シングルタイプ(18〜30㎡)の前年同期比推移は確かにプラスに働いていますが、これはどの物件も同様に上がっていると言う意味ではありません。
インフレ期に家賃を上げられない物件、要は不人気物件の場合、家賃が上昇せず借入コストだけが上がっていくと言う事態に陥ります。
| 人気物件 | 不人気物件 | |
| 成約賃料の伸び | +8%程度 | 横ばい~下落 |
| 借入金利 | 2.0% | 2.5%前後 |
| スプレッド | +6.0pt | ▲2.5pt前後 |
築年数が古い物件、駅から遠い物件、設備が旧式化した物件は競争力を失い、空室期間が長期化して家賃上昇は限定的になります。
デフレ期には、どの物件も家賃が動かなかったので差がつきませんでしたが、インフレ期には、レバレッジが差を拡大する装置になります。
今不動産投資を始めるなら、物件選びが今まで以上に大事になると言うことです。
「インフレだから不動産投資が有利」という一般論は、正確には「インフレ期に借入金利以上に家賃を引き上げられる物件に限る」ということです。
6. 3つの注意点
① 収入と支出の時間差
8.1%は市場の成約賃料の伸びであって、あなたの物件の収入の伸びではありません。
既存入居者がいる限り、市場でいくら上がっても自分の家賃は1円も増えません。そして日本の賃貸の平均居住期間は約4年です。
- 市場賃料は毎年上がっていく
- しかし自分の家賃が改定されるのは4年に1度
- 一方、金利上昇は変動金利なら即座に反映される
この遅れを縮める手段は、退去時に確実に市場水準へ引き上げること、入退去の回転が速い物件を選ぶこと、定期借家契約を検討することです。回転の速さがデメリットではなくメリットになるという、デフレ期とは逆の評価軸が生まれています。
② コスト側も高インフレ
建築費指数(東京・集合住宅RC)は前年比+5.5%、2015年比では約43%の上昇です。労務単価も13年連続で上昇し、2025年度は+6.0%でした。
区分マンションのオーナーにとって、これは修繕積立金の値上げという形で現れます。さらに2027年度は固定資産税の評価替え年にあたり、都心部では評価額の上昇が見込まれます。
家賃が8%上がっても、NOI(純収益)の伸びはそれより小さくなります。
デフレ期よりも慎重なシミュレーションが必要と言うことであり、不動産会社の提案力も試されますね。
収束後もスプレッドは残る
| 時期 | 想定される賃料上昇率 | 借入金利 | スプレッド |
| 現在(2026年) | 6~8% | 2.0% | +4~6pt |
| 2030年以降(想定) | 2~3% | 2.0~2.5% | 0~+1pt |
| 参考:デフレ期 | 約1.0% | 1.7% | ▲0.7pt |
不動産賃料上昇率は長期的には2.5~3.0%程度に収束していくと予想されています。
ただしそれでも、デフレ期のマイナス0.7ポイントよりは確実に良い状態になります。
「マイナス金利時代より実質環境は改善しており、その改善は収束後も残る」と言うことです。
7. 検討中の方が今すぐやるべきこと
以上を踏まえた実務的なチェックリストです。
試算の前提を修正する
- 賃料上昇率の前提を年2〜3%に置き直す(年8%を前提にした試算は楽観シナリオ)
- 金利は2.5%、3.0%でも計算する
- 修繕積立金の値上げと2027年度の固定資産税上昇を織り込む
物件の「インフレ耐性」を確認する
- その物件の成約賃料は、実際に上がっているか(市場平均ではなく個別物件で確認)
- 同一マンション内の直近成約事例を仲介会社に出してもらったか
- 入退去の回転が速く、市場賃料の取り込みが速い立地か
- サブリース契約が付いていないか(家賃上昇の恩恵を受けられない)
営業トークを検証する
- 「家賃も上がるから大丈夫」の根拠は、どの成約事例か
- 提示された試算の賃料上昇率・金利の前提は何か
8. まとめ
「金利が上がったから危ない」というのは、直感的な、間違った考え方です。
インフレに耐えられる物件を選び抜ければ、むしろデフレ期よりも有利に資産形成を進めることが可能になります。
いま選択の質が問われているのは、追い風が吹いているからではなく、追い風が吹く物件と吹かない物件の差が、かつてなく開いているからです。
【出典】
- 総務省統計局「消費者物価指数」(2026年8月分)
- 日本銀行「企業物価指数」(2026年8月)、金融政策決定会合関連資料
- みずほリサーチ&テクノロジーズ「日本のCPI家賃の課題」
- 内閣府 経済社会総合研究所 ディスカッションペーパー(募集家賃指数に関する分析)
- アットホーム㈱/㈱三井住友トラスト基礎研究所「マンション賃料インデックス」
- 一般財団法人建設物価調査会「建築費指数」(2026年3月・東京)
- 国土交通省「公共工事設計労務単価」(2025年度)
- 日本労働組合総連合会「2026春季生活闘争 回答集計結果」
- 日本不動産研究所「第54回 不動産投資家調査」(2026年4月現在)